

NEWS
新闻资讯
2027医保补贴资格变化及保费信息
▎一、政策背景:2027年起医保补贴全面收紧
随着联邦预算调节法案(PL 119-21)生效,平价医疗法案(ACA / 奥巴马医保)迎来重大系统性调整,彻底改变过去“只要合法在美居留即可申领补贴”的常规逻辑。
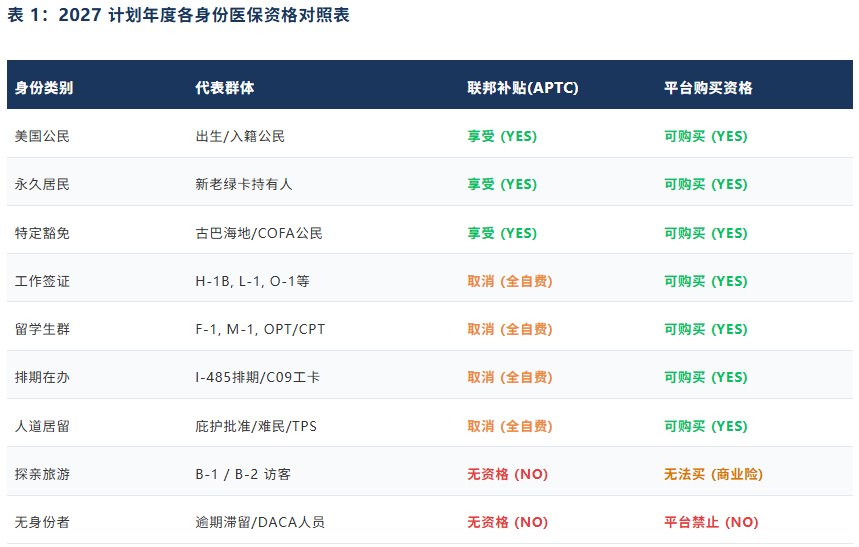
核心变革:自 2027 计划年度起,医保平台的“购买资格”与“补贴资格”将被严格拆分。非绿卡、非公民的居留群体(如工签、留学生、排期等待者)将不再享有联邦预付保费税额抵免(APTC)与费用分摊减免(CSR),必须全价自费参保。
▎二、 2027年度人群资格全景拆解:谁能拿?谁不能拿?
1. 【可正常享受全额补贴与购买资格的人群】(Eligible)
收入达贫困线 100% 至 400% FPL 且无雇主保险的前提下,以下群体保留联邦补贴(APTC & CSR):保留全额补贴资格群体
• 美国公民与国民:出生与归化公民,享有完全购买与补贴申领资格。
• 永久居民(绿卡):新老绿卡持有人均合规享受保费抵免。
• 特定豁免入境者:古巴与海地特定入境人员(按难民法501(e)条款界定)。
• 协约国(COFA)公民:密克罗尼西亚、马绍尔群岛、帕劳公民依条约保留待遇。
2. 【仅可在市场购买,但彻底失去联邦补贴的人群】(Marketplace Only)以下人员仍可在联邦交易平台购买合格计划(QHP),但必须按市场全价自费,无
任何联邦补贴:失去补贴、须全额自费群体
• 工作签证及家属:包括 H-1B、H-4、L-1、L-2、O-1、TN、E-2 等非移民工签。
• 留学生及学者:F-1、M-1、J-1(含 OPT / STEM OPT / CPT 期间人员)。
• 绿卡在办人员:递交 I-485 等待排期并持有 C09 工卡的人员。
• 人道保护群体:难民、政治庇护批准者、TPS、暂缓遣返(DED)等。
3. 【既不能在联邦平台买,也无权申领补贴的人群】(Ineligible) 联邦交易平台禁止参保群体
• 无合法身份人员:依法严禁通过联邦平台参保,无权享受任何抵免。
• DACA 暂缓群体:依据最新联邦裁决,无法在联邦平台参保或申领补贴。
【州项目说明】:加州、华盛顿州、科罗拉多州设有州独立出资医保项目,允许部分无身份居民参保,但这属州财政项目,非联邦 ACA 补贴。
4. 【重要补充】持探亲及旅游签证(B-1 / B-2)能否购买?有无福利?
B1/B2 探亲与旅游人员医保界定
能否买奥巴马医保?不能。ACA 要求必须具备本州常住定居意图。B1/B2 为短期访客,依法排除在交易所外。
有无政府保费补贴?完全无资格(0 福利)。即使子女为公民或高纳税人,也无法为父母申请医保补贴。
能否享受白卡?不能享受常规免费白卡。仅危及生命的突发急救进 ER 时,医院社工可能协助申请“紧急白卡”,但仅限当次抢救,滥用恐影响后续签证。
唯一合规投保途径:购买商业“访美探亲旅游医疗险(Visitor Insurance)”。长者投保核心锦囊:探亲老人投保务必选含“原有疾病急性发作”的综合型(Comprehensive)PPO 直付计划,月保费通常在 $150 ~ $350 之间。
▎三、 2027 医保月保费实测:有补贴 vs 全自费差多少?
根据官方平台(HealthCare.gov)及智库(KFF)精算数据,月自付保费因是否享有补贴差异悬殊:
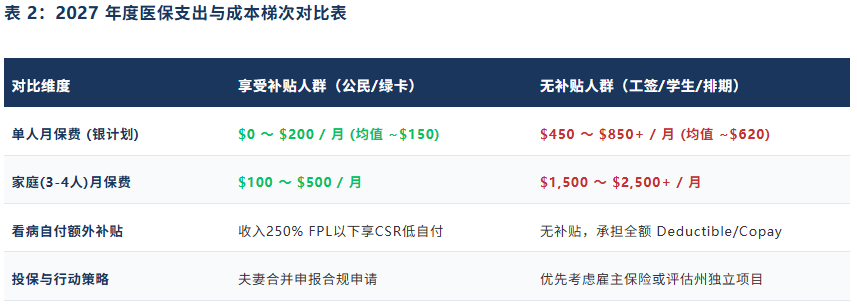
1. 享受联邦补贴人群保费范围(公民、绿卡合规申报)补贴人群实际月供档位(家庭收入 100%–400% FPL)• 整体自付区间:$0 ~ $250 / 月(平均实付约为 $110 ~ $180 / 月)。• 极低收入层(100% ~ 150% FPL):多可实现 $0 / 月参保,且享 CSR 减免(自付额降至 $0 ~ $500)。• 中等收入层(150% ~ 250% FPL):月保费通常维持在 $50 ~ $150 / 月。• 中高收入层(250% ~ 400% FPL):受法定比例封顶保护(占收入约 6%–8.5%),月付约 $150 ~ $300 / 月。
2. 不能享受补贴人群保费范围(工签、留学生、排期中、全自费)全自费人群月保费档位(以 30~45 岁成年人为例)
• 全美单人全价基准:$450 ~ $900+ / 月(平均基准在 $620+ / 月)。
• 铜计划(Bronze):$380 ~ $550 / 月(月供最低,但免赔额达 $7,000+,仅大病兜底)。
• 银计划(Silver 基准):$550 ~ $750 / 月(全美平均约 $620 / 月,最均衡通用计划)。
• 金/白金计划(Gold/Platinum):$650 ~ $1,000+ / 月(门诊自付低,但保费负担重)。
3. 决定全价保费的 3 大关键变量影响全自费保费的三大变量
① 年龄阶梯(3:1 法定规则):25岁青年全自费约 $350–$450/月;40岁约 $600–$650/月;60岁以上长者常高达 $1,100–$1,600+/月。
② 地区与州差异:医疗成本低的州平均基准约 $400/月,而加州、纽约州高成本区常突破 $900–$1,100/月。
③ 家庭规模叠加效应:四口之家若全家自费,银计划月总供在 $1,600–$2,500+/月,年化保费高达 $20,000–$30,000!
▎四、混合身份家庭实操:一人绿卡/公民,一人非绿卡如何申报?
华人家庭中,“一方有绿卡/公民,另一方持工签、探亲或尚未有身份”的混合身份家庭依然可合规享受减免:
混合身份家庭 3 大实操核心
1. 补贴测算逻辑(收入看全家,名额看个人):申报全家总收入(MAGI)与人口定贫困线比例;系统仅提取合规成员(公民/绿卡)计算基准补贴;非合规成员全价自费。账单 =(合规成员保费 - 补贴)+ 不合规配偶全额保费。
2. 报税硬性要求(必须夫妻合并申报):国税局严格规定享受保费抵免必须“夫妻合并申报(MFJ)”。无合法身份配偶缺 SSN 可凭 ITIN(税号)联合报税,不影响合规配偶享受减免。
3. 系统申报技巧(务必标记为“非申请人”):申请表中不买医保的配偶勾选“非申请人(Non-Applicant)”。只需填收入,平台不强制要身份证明,保护隐私与安全。
▎五、移民安全与税务合规:关于“公共负担”的官方界定
申请政府保费补贴,是否会被移民局视作“公共负担(Public Charge)”而影响身份?
官方定论:合法补贴绝不影响移民身份!
法律权威定论:依照移民局现行规则(8 CFR § 212.21),通过 ACA 交易平台享受保费税额抵免(APTC)与 CSR 明确不属于公共负担审查范畴!审查边界分清:“公共负担”仅针对依赖政府纯现金维持生计(如 SSI、TANF)或长期政府出资的机构化长期养老护理。申报医保补贴对 I-485 身份调整、亲属移民或入籍没有任何负面影响。
▎六、投保行动建议与合规自查清单
2027 投保合规自查 4 大重点
1. 厘清计划年度:关注保单生效时间,合理利用 2026 年度与 2027 年度的过渡期窗口。
2. 真实填报移民身份:切勿在系统内虚报绿卡或豁免身份,避免核验失败与后续税务追缴风险。
3. 善用混合申报:混合家庭中由合规配偶单人申请补贴,非合规配偶全价或加入雇主保险,确保安全。
4. 关注各州独立项目:加州、华盛顿州、纽约州、科罗拉多州等独立交易所州,可进一步咨询本州特有项目。
COPYRIGHT (©) 2026 -All Rights Reserved 安稳保险 Allwin Insurance Agency |网站地图

